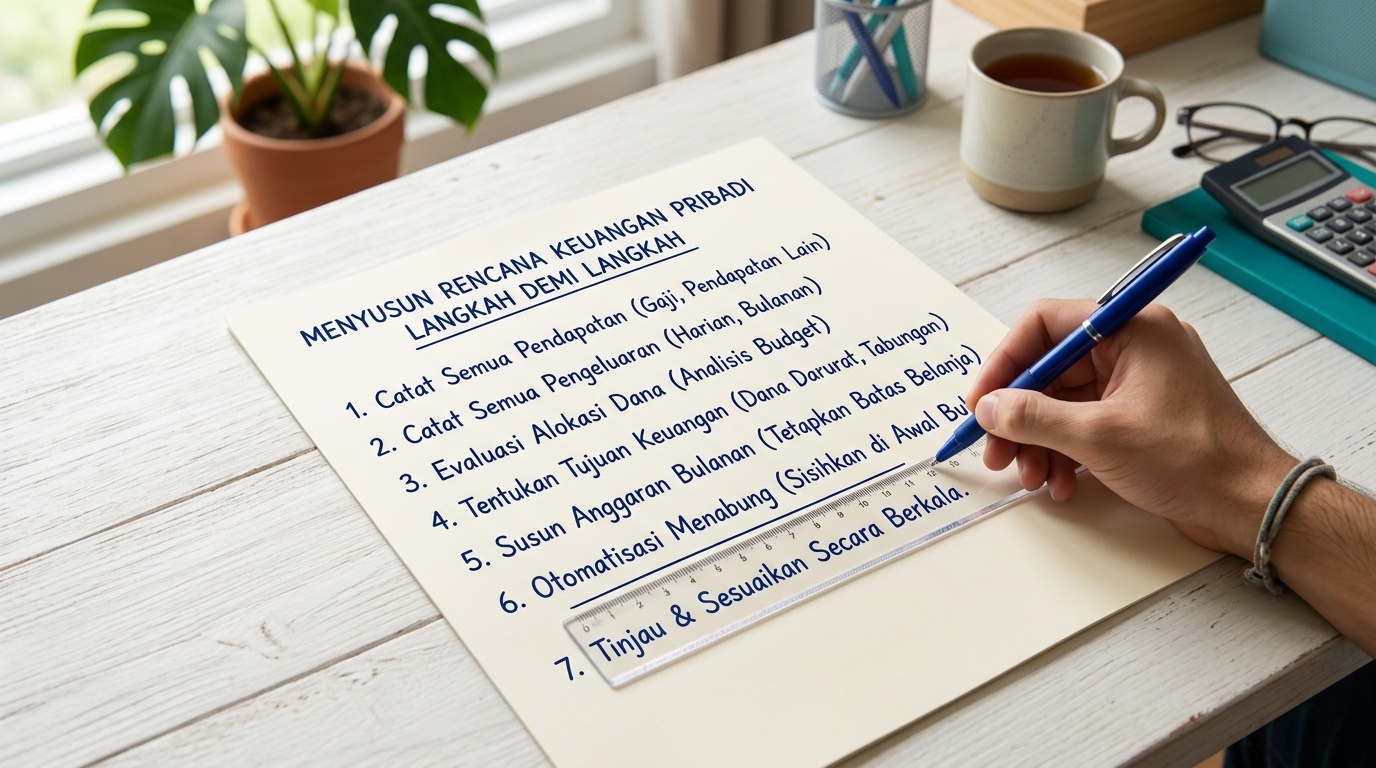
Ein persönlicher Finanzplan verbindet Alltag und Zukunft. Er zeigt, was hereinkommt, was hinausgeht, welche Ziele wichtig sind und welche Schritte zuerst sinnvoll sind. Dadurch wird Investieren nicht isoliert betrachtet.
Konzept: Was ein Finanzplan ist
Ein Finanzplan ist kein starres Dokument. Er ist eine Arbeitsgrundlage, die Budget, Rücklagen, Ziele, Schulden und mögliche Anlageentscheidungen zusammenführt. Seine Stärke liegt in der Übersicht.
Der Bezug zu Investitionsgrundlagen
Investieren wird erst undn sinnvoll eingeordnet, wenn die Basis sichtbar ist. Wer Fixkosten, Puffer und Ziele kennt, kann besser prüfen, welcher Betrag langfristig überhaupt verfügbar ist.
Ein Plan muss nicht perfekt sein. Er muss nachvollziehbar genug sein, damit Entscheidungen nicht spontan und widersprüchlich werden.
Typische Fehler
- Nur auf Sparbeträge schauen. Ohne Ausgabenbild bleibt der Plan unvollständig.
- Ziele vermischen. Kurzfristige und langfristige Ziele brauchen unterschiedliche Wege.
- Unregelmäßige Kosten vergessen. Versicherungen, Reparaturen oder Reisen sollten mitgedacht werden.
- Nie nachprüfen. Ein Plan braucht regelmäßige Aktualisierung.
Schritte für einen einfachen Plan
- Einnahmen und Ausgaben sammeln. Starten Sie mit den tatsächlichen Zahlen.
- Fixkosten und variable Kosten trennen. So werden Spielräume sichtbar.
- Rücklagen priorisieren. Sicherheit kommt vor komplexen Entscheidungen.
- Ziele nach Zeitraum sortieren. Kurz, mittel und lang sollten unterscheidbar sein.
- Regelmäßig überprüfen. Ein monatlicher oder quartalsweiser Blick reicht oft.
Zusammenfassung
- Ein Finanzplan ordnet Geldflüsse, Ziele und Rücklagen.
- Investieren sollte zur Basis und zum Zeitraum passen.
- Unregelmäßige Kosten gehören in die Planung.
- Regelmäßige Prüfung hält den Plan realistisch.
Weitere Einordnungen finden Sie in der Materialübersicht. Fragen nimmt die Redaktion entgegen.